Profiter de l’inflation, c’est possible

Chers membres,

L’augmentation du taux d’inflation a un effet négatif sur votre pouvoir d’achat, mais il est intéressant de savoir qu’il a l’effet inverse sur le remboursement de vos dettes.

Une dette de crédit de 500 $ financée à un taux d’intérêt annuel de 20 % reste une dette de 500 $ à 20 %, c’est certain, et votre institution financière ne l’oubliera pas.

Mais l’utilisation d’un dollar ayant un pouvoir d’achat plus faible pour rembourser un dollar qui avait un pouvoir d’achat plus grand au moment où vous l’avez dépensé revient à rembourser 1 dollar fort au prix de 1 dollar faible, et c’est là où ça devient intéressant.

« Qui paie ses dettes s’enrichit », dit le proverbe. Ce qui est surtout vrai lorsque la dette contractée visait l’acquisition d’une maison ou d’un autre type d’actif capable de maintenir sa valeur au fil du temps.

Mais ça reste aussi un peu vrai en période inflationniste lorsqu’on profite du faible pouvoir d’achat de nos dollars pour réduire les dépenses et rembourser plus rapidement les dettes.

Vous aurez compris qu’il ne s’agit pas d’une incitation à contracter de nouvelles dettes, mais bien d’un encouragement à vous débarrasser le plus vite possible des dettes de crédit qui freinent la croissance de votre patrimoine.
Temps supplémentaire à taux double – Précision

Chers membres,

La Note de service de l’employeur n’en parlait pas et notre courriel à ce sujet non plus, mais si vous envisagez faire du temps supplémentaire, vos heures additionnelles doivent être faites à un moment où notre Centre d’activité est ouvert, ce qui veut dire du lundi au vendredi.

En clair : les heures supplémentaires peuvent être faites en début de journée, en fin de journée ou les deux, mais pas un jour de week-end.

Comme d’habitude, nous vous encourageons à toujours communiquer avec votre supérieur immédiat lorsque vous envisagez apporter une modification à votre horaire.

Votre exécutif

Calculez votre coût de vie

Chers membres,

Du point de vue des finances personnelles, le « coût de vie » correspond au montant que vous utilisez pour la totalité de vos dépenses au cours d’une année.

Ce qui comprend les postes budgétaires importants comme l’habitation, l’alimentation et le transport, mais aussi les autres comme télécommunications, santé, loisirs, alcool, vêtements, équipements, réparations, etc.

En pièce jointe (*), vous trouverez un fichier Excel que vous pourrez adapter à votre situation. L’important est de ne rien oublier.

Noter la moindre dépense pendant 1 an demande beaucoup de rigueur et de patience. En retour, vous saurez où va votre argent, et si l’usage que vous en faites correspond réellement à ce que vous voulez.

En comparant votre coût de vie d’une année à l’autre, vous aurez un indicateur précieux pour déterminer si vous allez devoir travailler au-delà de 65 ans, si vous allez pouvoir prendre votre retraite à l’âge prévu ou, au contraire, si vous allez pouvoir envisager un retrait anticipé.

Votre exécutif

-———–
(*) Cout-de-vie.xlsx 

Temps supplémentaire à taux double

Chers membres,

Le MSSS a récemment décidé de rémunérer à taux double toute personne salariée qui effectue un quart de travail en temps supplémentaire entre le 22 juillet et le 26 septembre 2022.

Pour être admissible à cette mesure, la personne salariée :

  • Doit travailler :
    • 1 quart complet en temps supplémentaire
      OU
    • 2 demi-quarts en temps supplémentaire dans la même période de paie
  • Ne doit pas s’être absentée 7 jours avant ou 7 jours après le quart effectué en temps supplémentaire (certains types d’absence n’ont cependant aucun impact)

Les mesures prévues pour les personnes à temps partiel impliquent un quart de travail effectué pendant le week-end, ce qui n’est pas pour nous.

Consultez la section « Mesures incitatives » de la Foire aux questions des employés  de la Montérégie-Centre pour plus de détails.

Votre exécutif

Actif net – Compléments

Chers membres,

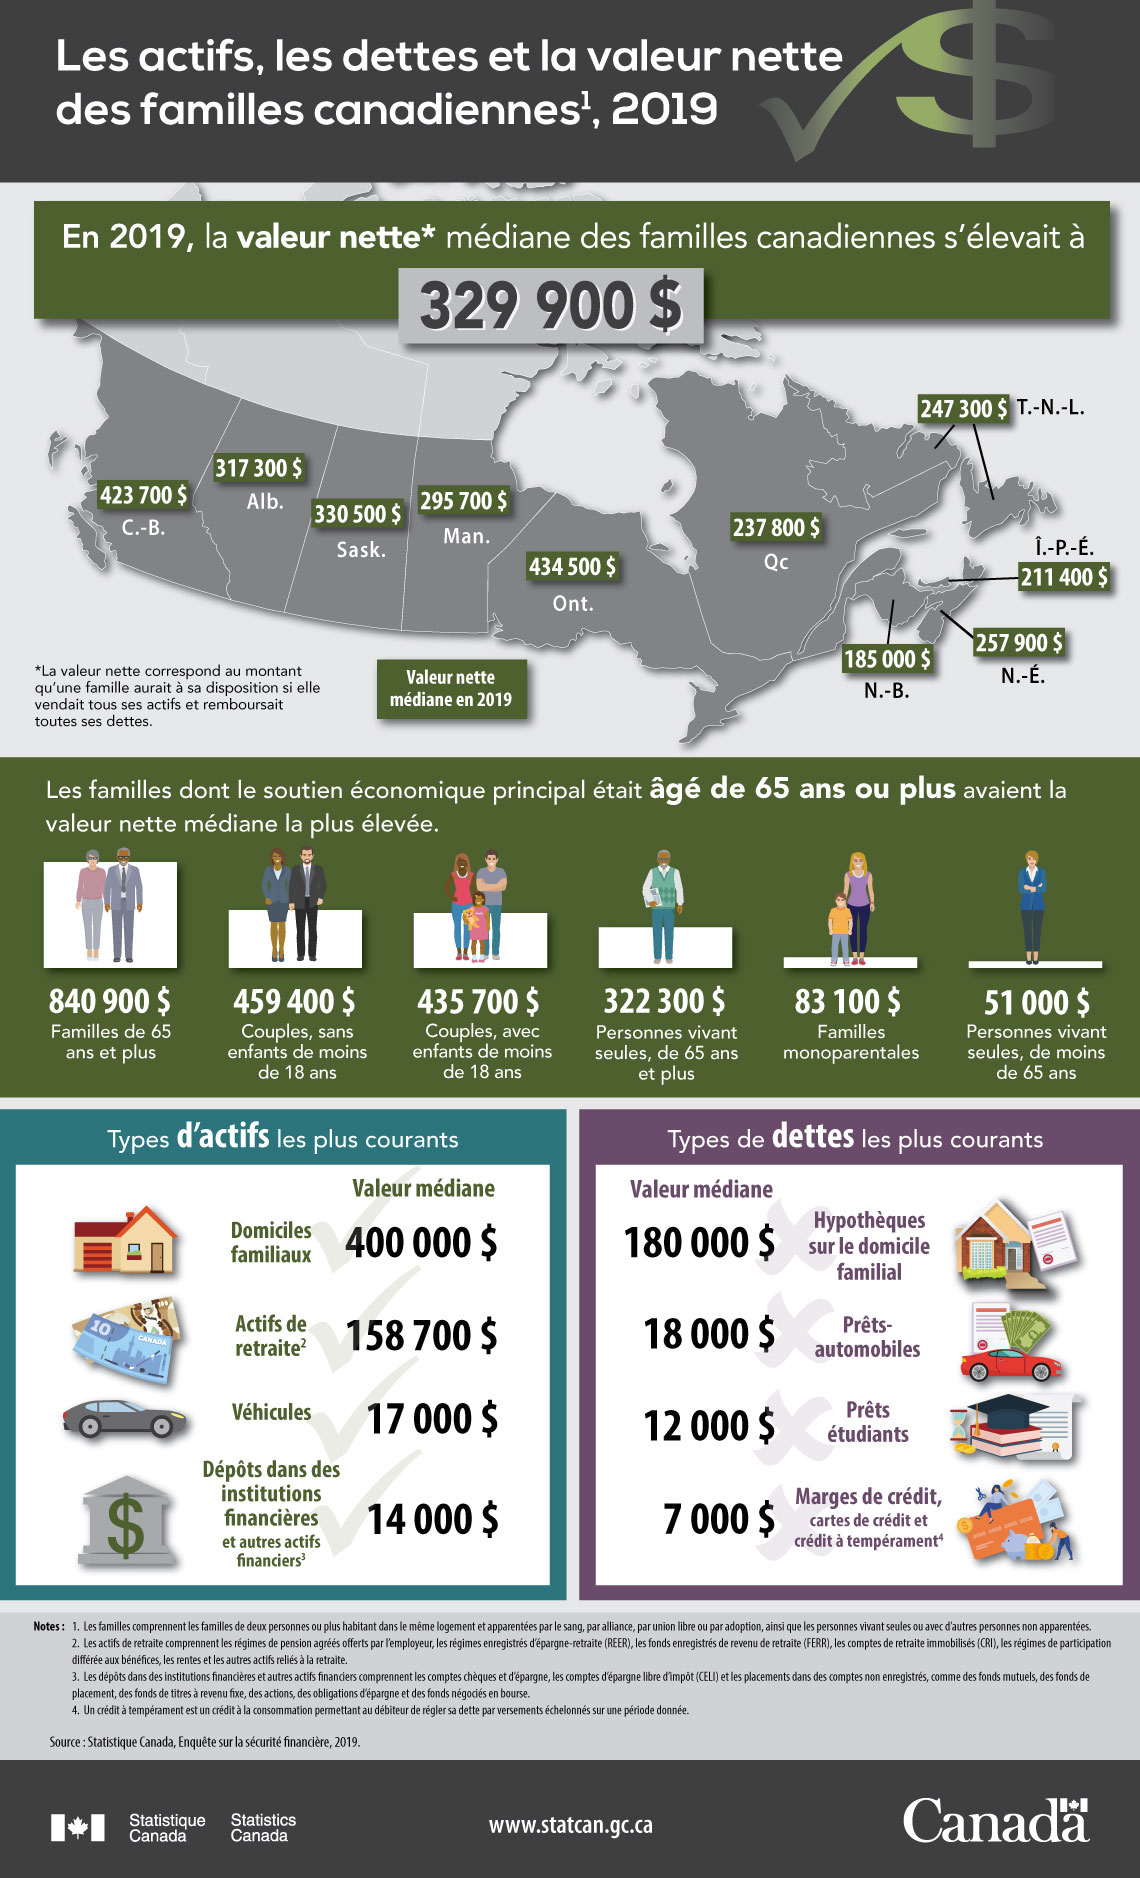
Il est intéressant de savoir qu’en 2019, la moitié des familles canadiennes avaient un actif net supérieur à 329 900 $, et que la maison était à la fois leur plus gros actif (400 000 $) et leur plus grosse dette (180 000 $).

Leurs actifs de retraite arrivaient en 2e place au rang des actifs (158 700 $), et comptaient pour 48 % de la valeur de leur patrimoine. (*)

D’où l’importance du RREGOP dans vos calculs.

Pour déterminer la valeur du RREGOP à inscrire à votre actif net, vous devez prendre votre « Relevé de participation » le plus récent et regarder le montant inscrit à la ligne « Cumulatif au 31 décembre 20xx ».

Ne perdez pas de vue que ce montant correspond à « votre participation » et que l’employeur verse au fur et à mesure une cotisation égale à la vôtre.

-———–
(*) Statistiques Canada .

Normand Lamoureux
SCFP 1878 – Président

Actif net – Faire le point

Chers membres,

D’après la formule de Stanley & Danko (*), vous devriez avoir accumulé un actif net équivalent à au moins 10 % de votre revenu annuel brut multiplié par votre âge.

En clair, cela signifie qu’une personne de 40 ans qui gagne 55 000 $ par année devrait avoir réussi à épargner 220 000 $ ou plus. Et que la même personne, rendue à 67 000 $ par année à 50 ans, devrait avoir épargné 335 000 $ ou plus.

Pour calculer votre actif net, vous devez faire la somme de vos avoirs (argent en banque, maison, RREGOP, police d’assurance-vie, auto, etc.), moins la somme de vos dettes (impôts, cartes de crédit, hypothèque, prêt personnel, etc.).

Le fichier Excel que vous trouverez en pièce jointe devrait pouvoir vous aider à faire cet exercice.

Il faut réunir beaucoup d’informations et procéder avec méthode pour ne rien oublier. Mais une fois que vous connaissez votre actif net, vous détenez un indicateur précieux.

La formule de Stanley vous aide ensuite à savoir si vous faites croître votre patrimoine à un rythme normal.

-———–
(*) Tirée du best seller américain « The Millionnaire Next Door ».

Actif-net.xlsx